# 一人公司(OPC)融资困难与资金压力调研报告
> **调研时间**:2026年8月
> **数据来源**:清科研究中心、投中研究院、《2026年中国一人公司(OPC)调研报告》、银行信贷数据
> **导读**:只有12.3%的OPC拿到过外部融资。这篇讲清楚为什么银行和投资人都"看不懂"OPC,以及怎么先活下去、再谈融资。
---
## 一、核心论点
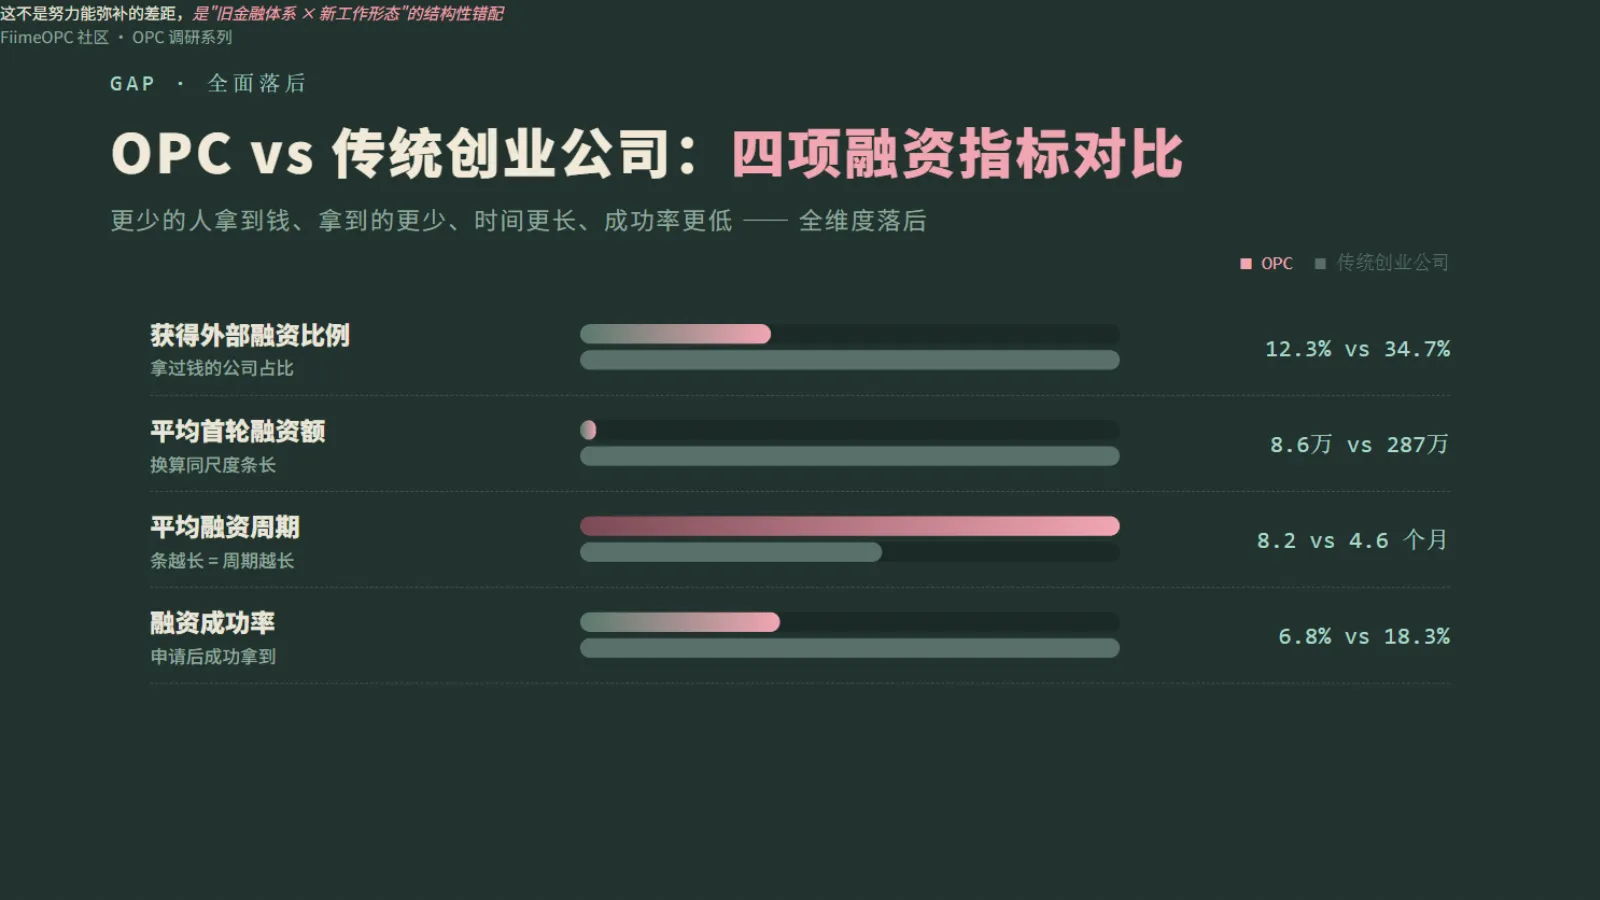
一人公司(OPC)面临严峻的融资困境。**轻资产、无抵押、单点依赖**三大特征,让OPC在传统融资渠道中处于天然劣势。数据显示,**仅12.3%** 的OPC获得过外部融资,平均首轮融资额只有8.6万元——不到传统创业公司的4%。
先把结论放在前面:**OPC的融资困境短期内无解,因为它本质是"旧金融体系"与"新工作形态"的不匹配。**所以正确策略不是死磕融资,而是:先靠现金流活下来,再找适配的渠道,长期把"能被投资"的基础设施建起来。
---
## 二、数据支撑
### 2.1 融资现状
| 融资指标 | OPC | 传统创业公司 | 差距 |
|:---|:---:|:---:|:---|
| 获得外部融资比例 | **12.3%** | 34.7% | -22.4% |
| 平均首轮融资额 | **8.6万元** | 287万元 | -97% |
| 平均融资周期 | **8.2个月** | 4.6个月 | +78% |
| 融资成功率 | **6.8%** | 18.3% | -11.5% |
四组数字全面落后:**更少的人拿到钱、拿到的更少、花的时间更长、成功的概率更低。**这不是努力能弥补的差距,是结构性的。
### 2.2 融资渠道分布
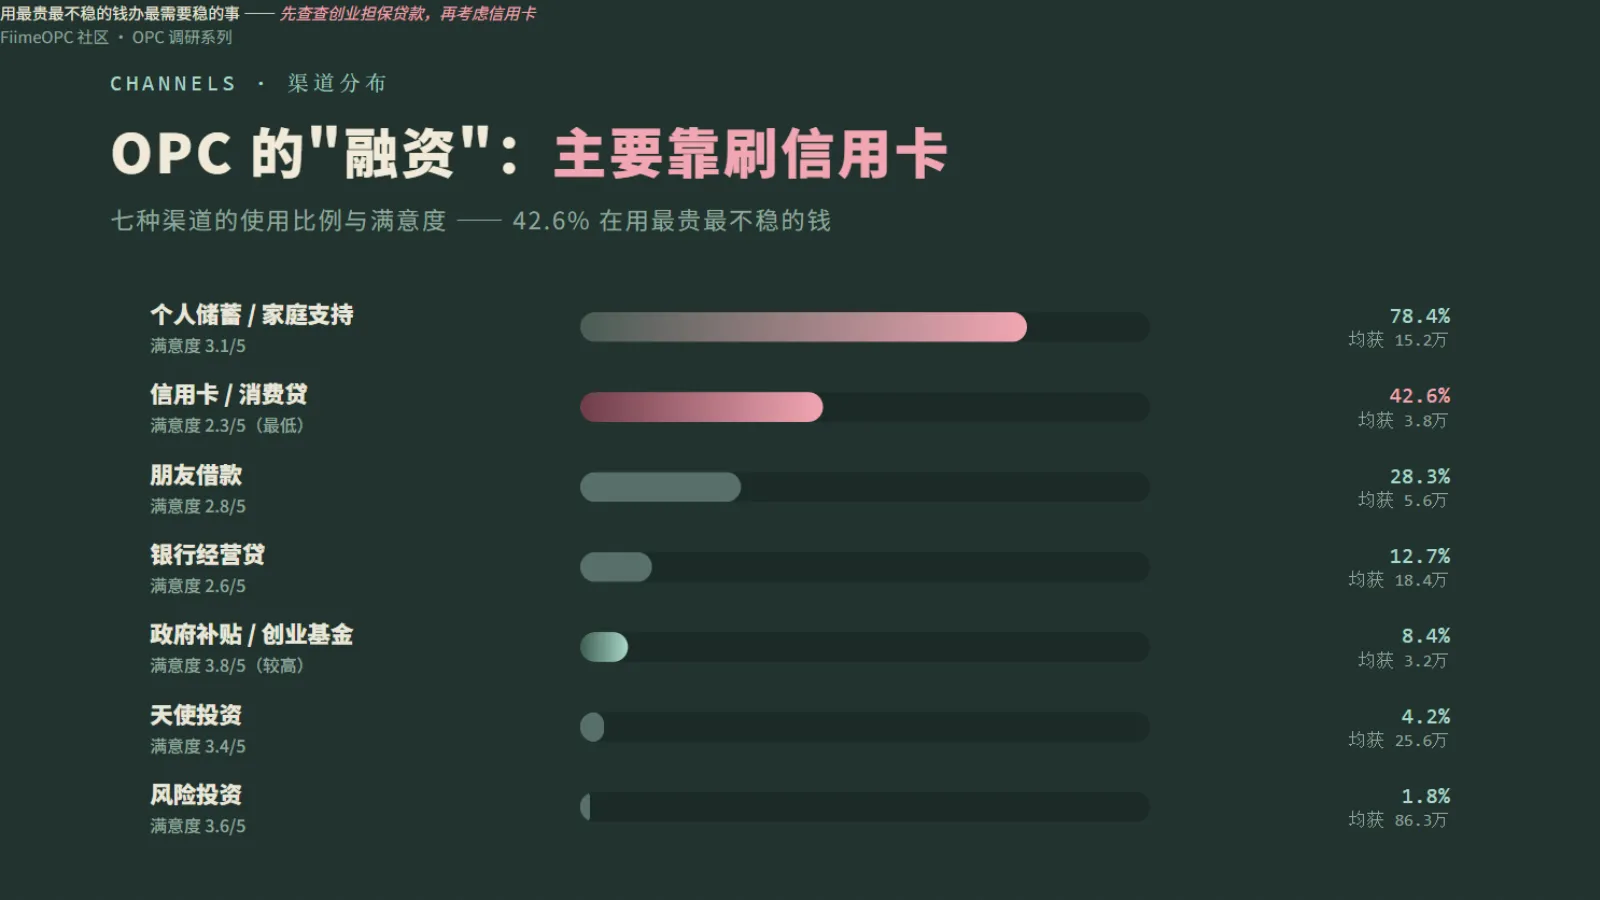
| 融资渠道 | 使用比例 | 平均获得金额 | 满意度 |
|:---|:---:|:---|:---:|
| 个人储蓄/家庭支持 | **78.4%** | 15.2万元 | 3.1/5 |
| 信用卡/消费贷 | **42.6%** | 3.8万元 | 2.3/5 |
| 朋友借款 | **28.3%** | 5.6万元 | 2.8/5 |
| 银行经营贷 | **12.7%** | 18.4万元 | 2.6/5 |
| 天使投资 | **4.2%** | 25.6万元 | 3.4/5 |
| 风险投资 | **1.8%** | 86.3万元 | 3.6/5 |
| 政府补贴/创业基金 | **8.4%** | 3.2万元 | 3.8/5 |
这张表的读法:**OPC的"融资"其实主要靠刷信用卡**(42.6%,满意度却只有2.3分)——用最贵、最不稳的钱,办最需要稳的事,风险极高。
### 2.3 投资者态度
| 投资者顾虑 | 提及频率 |
|:---|:---:|
| 单点故障风险(依赖创始人一人) | **87.3%** |
| 缺乏团队支撑 | **76.8%** |
| 轻资产无抵押 | **71.4%** |
| 规模天花板明显 | **68.9%** |
| 退出路径不清晰 | **54.2%** |
| 财务不规范 | **43.7%** |
投资人的顾虑并非刁难——**单点故障确实是OPC的客观事实。**理解这一点,就不会把融资失败当成"被针对"。
### 2.4 资金压力对经营的影响
| 影响 | 占比 |
|:---|:---:|
| 因资金不足放弃有前景的项目 | **54.7%** |
| 因现金流断裂暂停运营 | **23.6%** |
| 因资金压力接受不利合作条件 | **38.4%** |
| 因资金问题无法购买必要工具/服务 | **47.2%** |
| 因资金压力降低产品/服务质量 | **18.3%** |
---
## 三、典型困境场景
### 场景一:银行"看不懂"OPC
> **案例**:赵某,OPC做AI数据分析工具,月收入稳定在2-3万元。向某国有银行申请经营贷:
> - 银行要求提供"近两年财务报表"——OPC成立仅8个月
> - 银行要求"抵押物"——OPC无固定资产
> - 银行要求"团队社保缴纳记录"——OPC只有创始人一人
> - 最终获批额度:**3万元**(基于个人信用卡额度)
>
> "银行的风控模型还是为传统企业设计的,完全不理解OPC的模式。" ——赵某
### 场景二:投资人的"杠杆率"质疑
> **案例**:钱某,OPC做AI内容生成工具,月活用户5万,月收入8万元。接触3家天使投资机构:
> - 机构A:"你一个人怎么做运营、客服、商务?"
> - 机构B:"如果生病了,公司怎么办?"
> - 机构C:"你的规模天花板是多少?一个人能服务多少客户?"
> - 最终:3家机构均表示"模式有趣,但暂不投资"
> **案例·不融资也活得好的参照系(国外)**:美国软件公司 Basecamp(前身37signals)是"反融资"路线的全球标杆——坚持自筹资金、保持小团队、持续盈利二十余年,创始人公开倡导"盈利优先于扩张"。它证明了一件事:**融资不是创业的必选项,"活得好"完全可以建立在自我造血上。**对OPC而言,Basecamp 的路径比 VC 的路径更值得研究。
### 场景三:现金流"过山车"
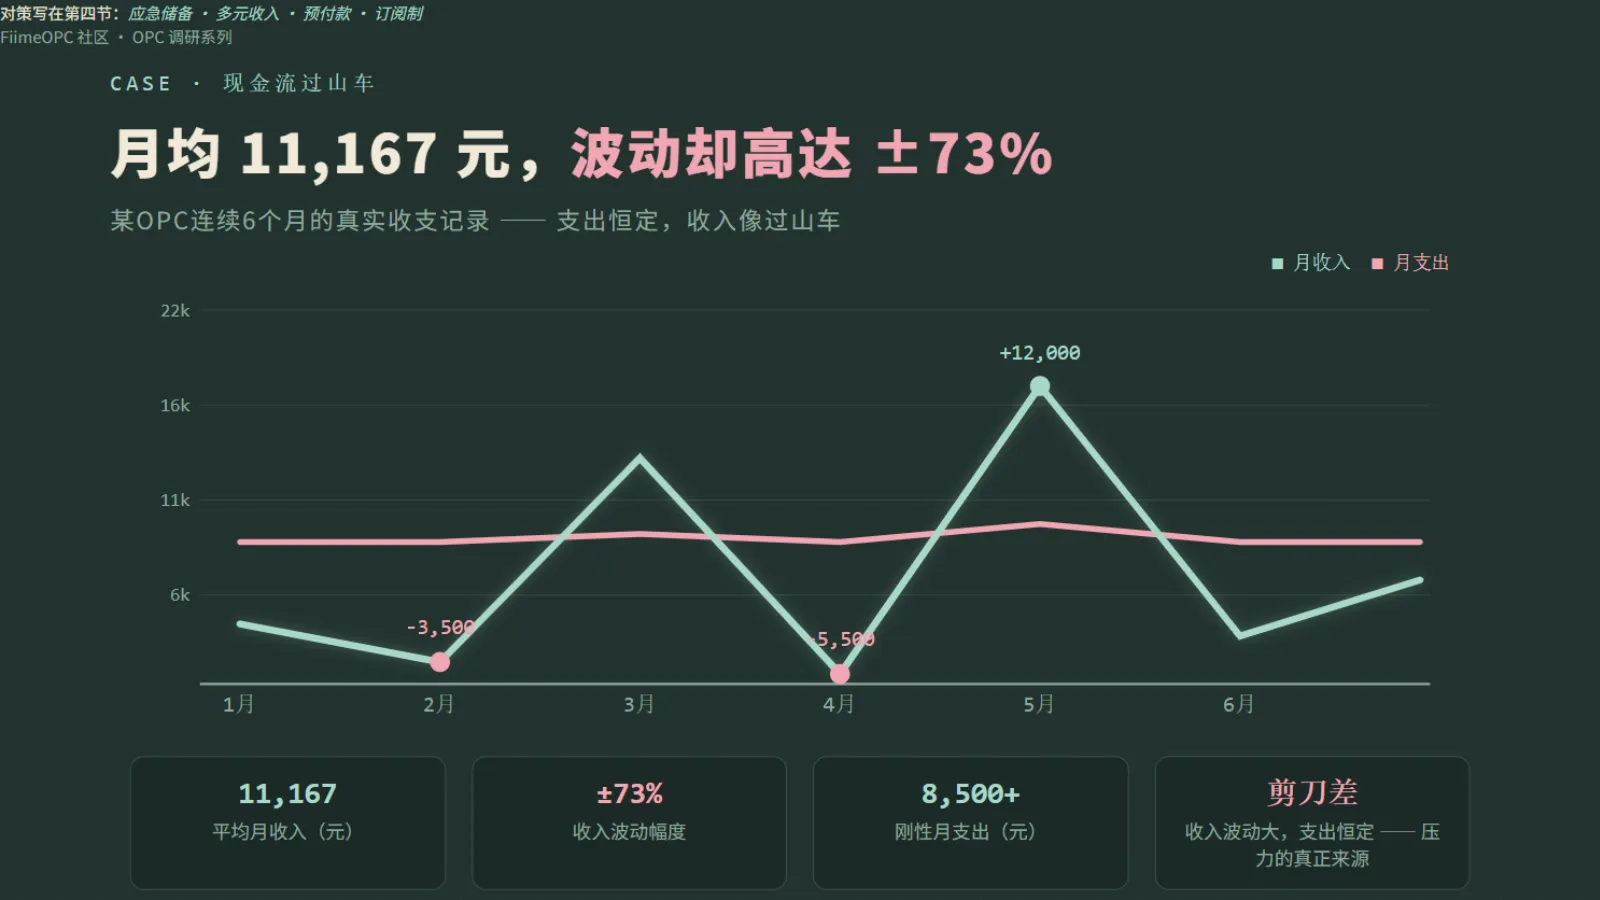
| 月份 | 收入 | 支出 | 结余 |
|:---:|:---:|:---:|:---:|
| 1月 | 12,000 | 8,500 | +3,500 |
| 2月 | 5,000 | 8,500 | -3,500 |
| 3月 | 18,000 | 9,200 | +8,800 |
| 4月 | 3,000 | 8,500 | -5,500 |
| 5月 | 22,000 | 10,000 | +12,000 |
| 6月 | 7,000 | 8,500 | -1,500 |
> 平均月收入:**11,167元**,但波动幅度高达 **±73%**
这张表是OPC最真实的财务肖像:**上半年"赚了",半年末一看,几乎白干。**收入波动±73%,而支出是刚性恒定的——这个剪刀差,才是资金压力的真正来源。
---
## 四、深层原因分析
### 4.1 传统金融体系的适配性缺陷
| 传统融资要求 | OPC现实 | 适配度 |
|:---|:---|:---:|
| 成立年限≥2年 | 多数OPC成立<1年 | 低 |
| 固定资产抵押 | 轻资产,无抵押物 | 低 |
| 团队规模≥3人 | 通常1人 | 低 |
| 稳定现金流证明 | 波动大,难预测 | 中 |
| 规范财务报表 | 多数未建账 | 低 |
五行要求,三行"低适配"——**这不是OPC不优秀,是风控模型的"筛选条件"是为上一个时代的公司设计的。**
### 4.2 投资者认知偏差
| 认知偏差 | 说明 |
|:---|:---|
| "规模偏见" | 认为OPC无法做大,不值得投资 |
| "团队偏见" | 认为没有团队就没有执行力 |
| "赛道偏见" | 将OPC归为"小生意"而非"创业项目" |
| "退出偏见" | 认为OPC缺乏清晰的退出路径 |
### 4.3 OPC自身的融资准备不足
| 问题 | 占比 |
|:---|:---:|
| 没有商业计划书 | **67.3%** |
| 没有财务预测模型 | **78.4%** |
| 不了解融资渠道 | **54.6%** |
| 没有融资经验 | **82.7%** |
| 不知道如何估值 | **71.2%** |
注意:前两行(67.3%没有商业计划书、78.4%没有财务模型)是**OPC自己能改变的**——外界的问题改不了,自己的功课先补上。
---
## 五、对策建议
### 5.1 短期:现金流管理
| 措施 | 具体做法 | 预期效果 |
|:---|:---|:---|
| 建立3-6个月应急储备 | 每月强制储蓄20%收入 | 抵御收入波动 |
| 多元化收入来源 | 同时运营2-3个收入渠道 | 降低单一依赖 |
| 预付款模式 | 要求客户预付30%-50% | 改善现金流 |
| 订阅制转型 | 将一次性收费转为月费/年费 | 稳定收入 |
> **案例·政策里的现成渠道**:很多人不知道,国内有面向小微创业者的**创业担保贷款**政策——个人最高可申请20-30万元、由财政贴息,各地人社部门均可咨询。它是专为"没有抵押物的小微创业者"设计的,比刷信用卡和消费贷成本低得多。**信息差本身,就是一笔钱。**
### 5.2 中期:探索适配融资渠道
| 渠道 | 适用条件 | 建议 |
|:---|:---|:---|
| 供应链金融 | 有稳定上游/下游 | 基于订单/应收账款融资 |
| 股权众筹 | 有用户基础 | 通过产品用户获得早期投资 |
| 政府创业基金 | 符合政策导向 | 关注各地OPC专项扶持政策 |
| 加X器 /孵化器 | 早期项目 | 获得资金+资源+导师 |
| 战略投资 | 有独特技术/资源 | 寻求行业上下游战略投资 |
### 5.3 长期:构建融资能力
| 能力建设 | 具体行动 |
|:---|:---|
| 财务规范化 | 建立独立账簿,定期出具财务报表 |
| 数据化运营 | 建立关键指标看板,用数据说话 |
| 商业计划书 | 准备标准版、详细版、路演版三个版本 |
| 投资人关系 | 建立投资人数据库,定期更新进展 |
| 案例积累 | 整理成功案例,建立口碑和信誉 |
---
## 六、结论
OPC的融资困境是结构性问题,短期内难以根本改变。**12.3%** 的融资获得率、**6.8%** 的融资成功率、平均 **8.6万元** 的首轮融资额,这些数据反映了传统金融体系与OPC模式之间的深刻不匹配。
建议OPC创业者:
1. **先求存活**:通过现金流管理和多元收入确保生存
2. **再求适配**:探索适合OPC的融资渠道
3. **长期建设**:逐步建立融资所需的财务和运营基础
> **核心建议**:*"OPC的融资不是'找钱',而是'证明模式'。先把模式跑通,钱会来找你。"*
---
*报告撰写:2026年8月*
*数据截止日期:2026年8月15日*