# ROI迷雾:大模型投资价值评估困境与破局框架
> **研判日期**:2026年8月
> **核心命题**:当AI投入以亿计、回报却难以量化,企业如何证明"这笔钱花得值"?
> **导读**:CFO问"AI的ROI是多少",没人答得上来。这篇讲清楚为什么AI的账这么难算,以及怎么换一把"尺子"。
---
## 一、核心摘要
2026年,大模型投资正陷入一场"价值迷雾"。企业动辄投入数千万甚至数亿元用于算力、人才和数据建设,但AI带来的回报往往是间接的、长期的、难以用传统财务指标衡量的。许多机构陷入"战略模糊"与"价值迷失"——把大模型当成零散的效率工具,缺乏与企业长期数字化愿景融合的顶层设计,项目孤立、重复建设,无法形成体系化能力。
一句话概括困境:**不是AI没价值,而是AI的价值"用错了尺子量"。**传统ROI框架擅长算"直接卖了多少",但AI的大头价值是"少亏了、快了、稳了"——这些在报表上都看不见。本报告拆解ROI评估的不可能三角与五大困境,给出"四层价值模型 + 渐进式验证"的破局框架。
> **案例·一次教科书级的"先吹后修"**:2024年,Klarna(瑞典先买后付巨头)高调宣布其AI客服"干了700个人工客服的活",预计一年利润提升4000万美元;2025年,公司公开承认"在成本上投入过度,导致服务质量下降",开始重新招聘人工客服。AI的账不是不能算——**只算省了多少人、不算体验损失,就会算出一份误导决策的账。**
---
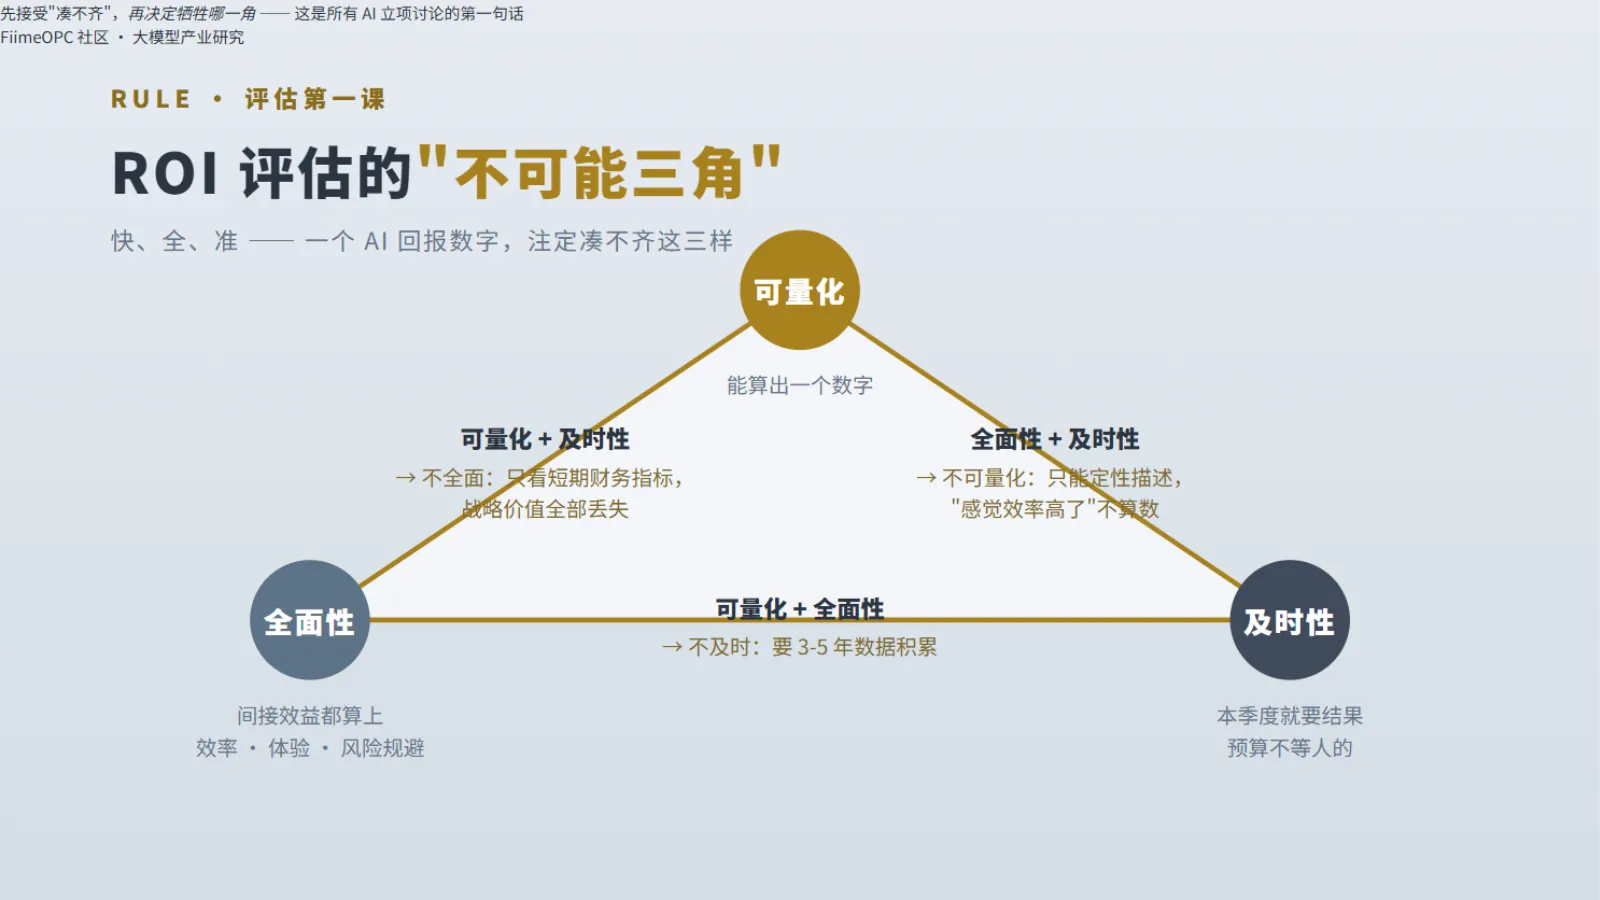
## 二、ROI评估的"不可能三角"
```
可量化
/ \
全面性 ———— 及时性
大模型ROI评估只能同时满足其中两个:
企业的现实选择:在"不可量化"和"不及时"之间摇摆
```
用人话说:**你想要一个"快、全、准"的AI回报数字——这三样注定凑不齐。**接受这个设定,后面的框架才有意义。
---
## 三、ROI评估的五大困境
### 3.1 困境一:效益的间接性
| AI带来的价值 | 能否直接量化? | 传统ROI能否捕捉? |
|------|:---:|:---:|
| 员工效率提升 | ⚠️ 难(需对比实验) | ❌ |
| 客户体验改善 | ⚠️ 难(NPS变化滞后) | ❌ |
| 风险损失规避 | ⚠️ 难(未发生的事件) | ❌ |
| 创新能力增强 | ❌ 几乎不可能 | ❌ |
| 品牌技术形象 | ❌ 无法量化 | ❌ |
| 直接收入增加 | ✅ 可以 | ✅ |
注意最后一行:**传统ROI唯一能算清的,恰恰是AI价值里最薄的一层。**
**核心矛盾**:AI的大部分价值是"防御性"和"赋能性"的,传统ROI框架只擅长衡量"进攻性"价值。
### 3.2 困境二:归因的复杂性
```
企业收入提升10% → 是AI的功劳?还是市场好转?还是销售团队努力?
↓
多因素交织,无法单一归因
```
业绩涨了抢功劳,业绩跌了甩锅AI——**没有对照组,一切归因都是讲故事。**
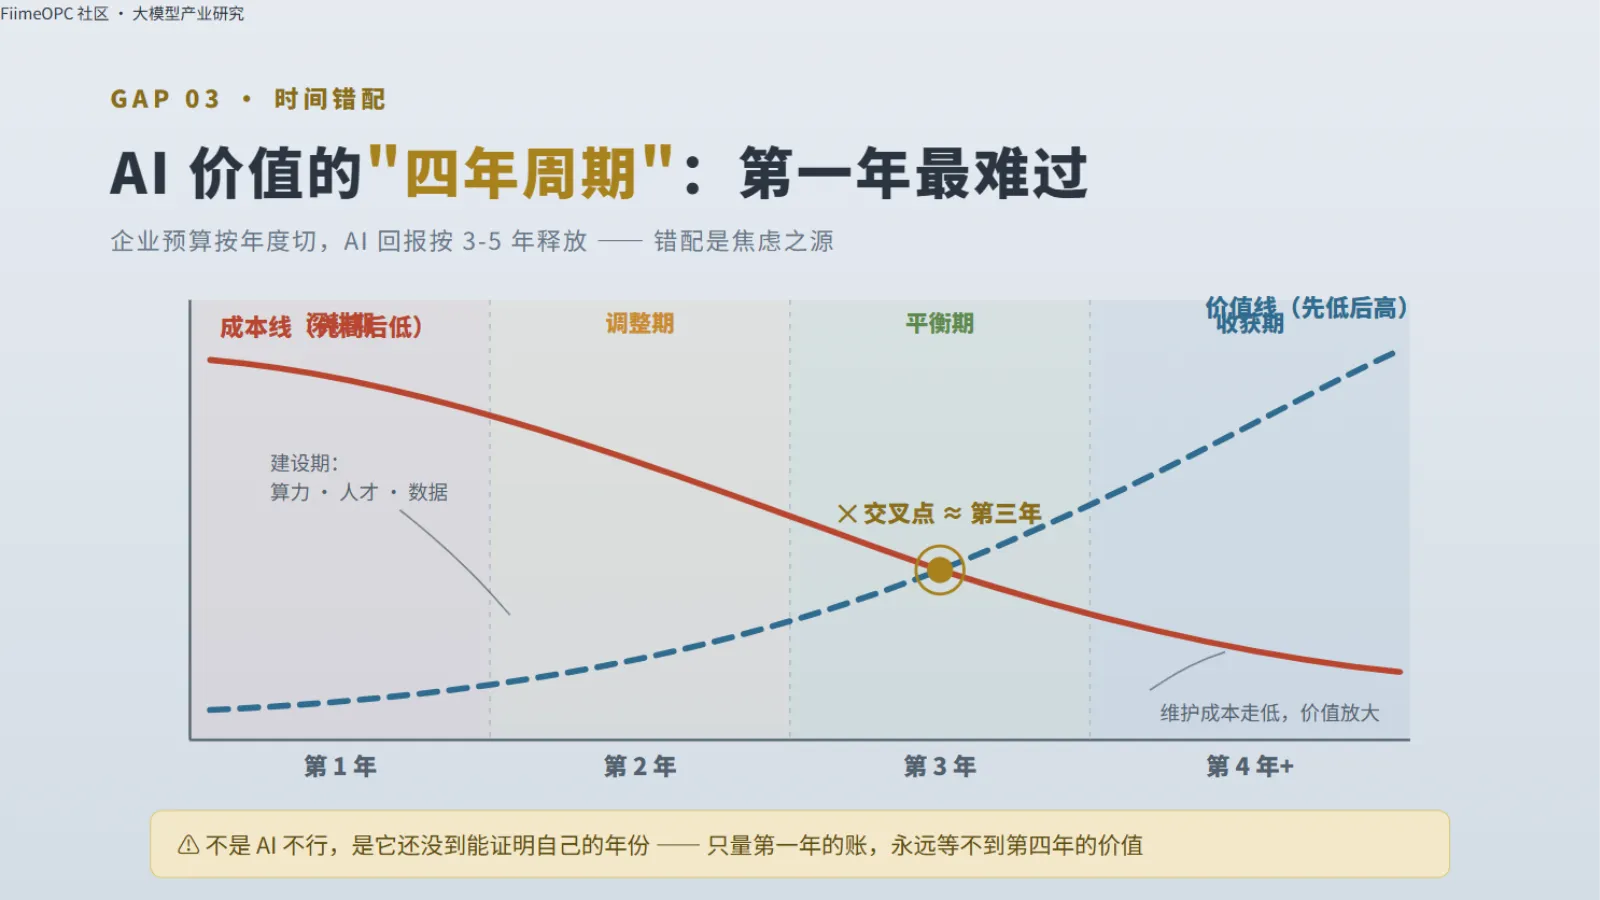
### 3.3 困境三:时间错配
| 阶段 | 投入 | 回报 | 状态 |
|------|------|------|------|
| 第1年 | 高(算力+人才+数据) | 极低 | 🔴 深度亏损 |
| 第2年 | 中高(优化+扩展) | 低 | 🟡 边际改善 |
| 第3年 | 中(维护+迭代) | 中 | 🟢 开始回本 |
| 第4年+ | 低 | 高 | 🌟 价值释放 |
**核心矛盾**:企业的预算周期(年度)与AI的价值周期(3-5年)严重错配。
这就是为什么AI项目总在第一年评审时被砍——**不是它不行,是它还没到能证明自己的年份。**反过来说,如果第四年才见效,你也需要在第一年就管理好所有人的预期。
### 3.4 困境四:基准的缺失
### 3.5 困境五:政治的干扰
最麻烦的困境放在最后:**当AI预算成为站队问题,数字就不再反映现实。**
> **案例·钱都花哪了**:红杉资本2023年的著名研究《AI的6000亿美元之问》算过一笔账:AI产业链的GPU支出与基础设施投入高速膨胀,但终端AI收入远远跟不上——中间的缺口就是"预期与现实的差价"。这笔账告诉我们:**迷雾不是某家企业的管理问题,而是整个行业的系统性现象。**
---
## 四、传统评估框架的失效
| 传统指标 | 问题 | 案例 |
|------|------|------|
| ROI(投资回报率) | 无法捕捉间接效益 | 客服AI降低了员工流失率,但ROI算不出来 |
| NPV(净现值) | 折现率难以确定 | AI的长期效益应该用多低的折现率? |
| IRR(内部收益率) | 现金流模式不匹配 | AI项目的现金流是"前负后正",IRR可能无解 |
| KPI达成率 | 指标设计困难 | "智能客服解决率"多高算成功?80%?90%? |
传统财务工具没有错,只是它们是为"卖产品"设计的,不是为"买能力"设计的。
---
## 五、破局框架:多维价值评估体系
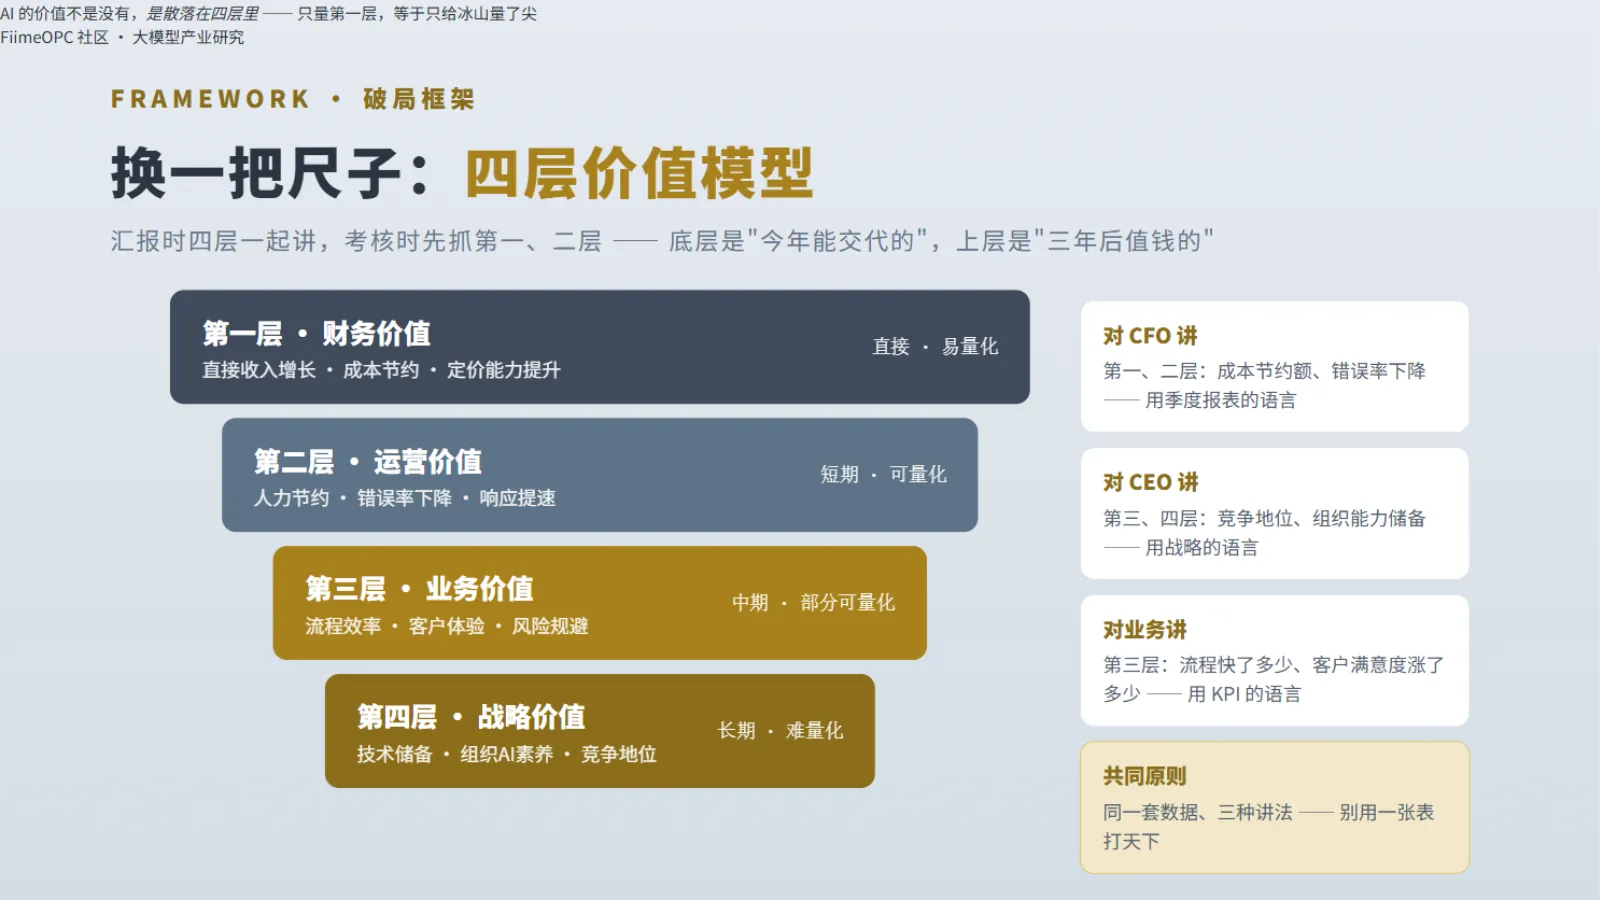
### 5.1 四层价值模型
```
┌─────────────────────────────────────────┐
│ 第四层:战略价值(长期,难量化) │
│ ├── 技术能力储备 │
│ ├── 组织AI素养提升 │
│ └── 行业竞争地位 │
├─────────────────────────────────────────┤
│ 第三层:业务价值(中期,部分可量化) │
│ ├── 流程效率提升(处理时间↓) │
│ ├── 客户体验改善(满意度↑) │
│ └── 风险损失规避(事故率↓) │
├─────────────────────────────────────────┤
│ 第二层:运营价值(短期,可量化) │
│ ├── 人力成本节约(替代工时) │
│ ├── 运营成本降低(错误率↓) │
│ └── 响应速度提升(处理时长↓) │
├─────────────────────────────────────────┤
│ 第一层:财务价值(直接,易量化) │
│ ├── 直接收入增长 │
│ ├── 成本节约(可精确计算) │
│ └── 定价能力提升 │
└─────────────────────────────────────────┘
```
用法:**汇报时四层一起讲,考核时先抓一、二层**——底层是"今年能交代的",上层是"三年后值钱的"。
### 5.2 评估指标体系
| 维度 | 指标 | 测量方法 | 频率 |
|------|------|------|:---:|
| **财务** | 直接收入增量 | AI功能带来的可追踪收入 | 月度 |
| | 成本节约额 | 人力替代×工时单价 | 季度 |
| **运营** | 处理效率 | 单位时间处理量 | 实时 |
| | 错误率 | AI输出错误数/总输出数 | 实时 |
| | 响应时间 | 用户请求到首Token时间 | 实时 |
| **业务** | 客户满意度 | NPS/CSAT调查 | 季度 |
| | 员工满意度 | 内部调研 | 半年 |
| | 风险事件数 | 因AI错误导致的事故 | 实时 |
| **战略** | AI项目数 | 在研/上线项目数量 | 季度 |
| | 团队AI素养 | 员工AI工具使用率 | 季度 |
| | 技术债务 | 模型迭代带来的维护成本 | 半年 |
### 5.3 渐进式验证法
```
Step 1:选定一个"最小可量化场景"
└── 例如:用AI处理某类客服咨询,对比处理时长和满意度
Step 2:建立"对照组"或"基线"
└── 记录AI上线前的人工处理数据作为对比基准
Step 3:设定"阶段性里程碑"
└── 3个月:验证技术可行性
└── 6个月:验证用户接受度
└── 12个月:验证商业价值
Step 4:每个里程碑做"Go/No-Go"决策
└── 达标则扩展,不达标则止损
Step 5:累积"证据链"
└── 用多个小场景的成功案例,论证大规模投资的合理性
```
> **案例·行业级的佐证**:麦肯锡历年《AI现状》调查反复呈现同一个模式:绝大多数企业在个别职能试点AI并报告了局部收益,但全公司级别的EBIT(息税前利润)显著影响仍是少数。这与"渐进式验证"的逻辑完全一致——**先在小场景里攒够证据链,再谈全公司的大投入。**
---
## 六、不同角色的评估重点
| 角色 | 关注重点 | 评估周期 | 关键问题 |
|------|------|:---:|:---:|
| CEO/董事会 | 战略价值、竞争优势 | 年度 | "AI是否让我们在行业中领先?" |
| CFO | 财务回报、成本控制 | 季度 | "AI投资的ROI是多少?" |
| CIO | 技术落地、团队能力 | 月度 | "项目是否按计划推进?" |
| 业务负责人 | 业务指标改善 | 实时 | "AI是否帮我完成了KPI?" |
| 投资人 | 增长潜力、估值提升 | 年度 | "AI故事能否支撑更高估值?" |
给CIO的翻译建议:**对CEO讲第四层,对CFO讲第一二层,对业务讲第三层——同一套数据,三种讲法,别用一张表打天下。**
---
## 七、趋势展望
---
> **核心结论**:大模型的ROI困境不是"算不出来",而是"用错了尺子"。企业需要放弃"用一个数字证明AI价值"的幻想,建立多维、分层、渐进的评估体系,让AI投资从"政治决策"回归"商业决策"。