> **先给结论:** 记账报税应从真实业务和原始凭证出发,形成合同、交付、发票、收付款、账簿和申报表相互一致的证据链。只补申报表、不补业务资料,风险仍然存在。
## 一、先把问题拆清楚
处理“频繁发生公私转账的怎么记账报税”时,先记住一个原则:公司、股东和客户是不同主体。公司的钱不是股东可以随时取用的钱,每一笔资金流动都要有明确业务性质。
税务判断不能只看公司规模。纳税人身份、业务类型、合同价款是否含税、票据和优惠条件都会改变结果;地方执行和政策有效期也需要在申报时重新核验。
只有一个股东的公司更需要证明财产独立。独立账户、连续账簿、规范合同、真实发票和股东决定共同构成证据,不是年底临时补一张表就能替代。
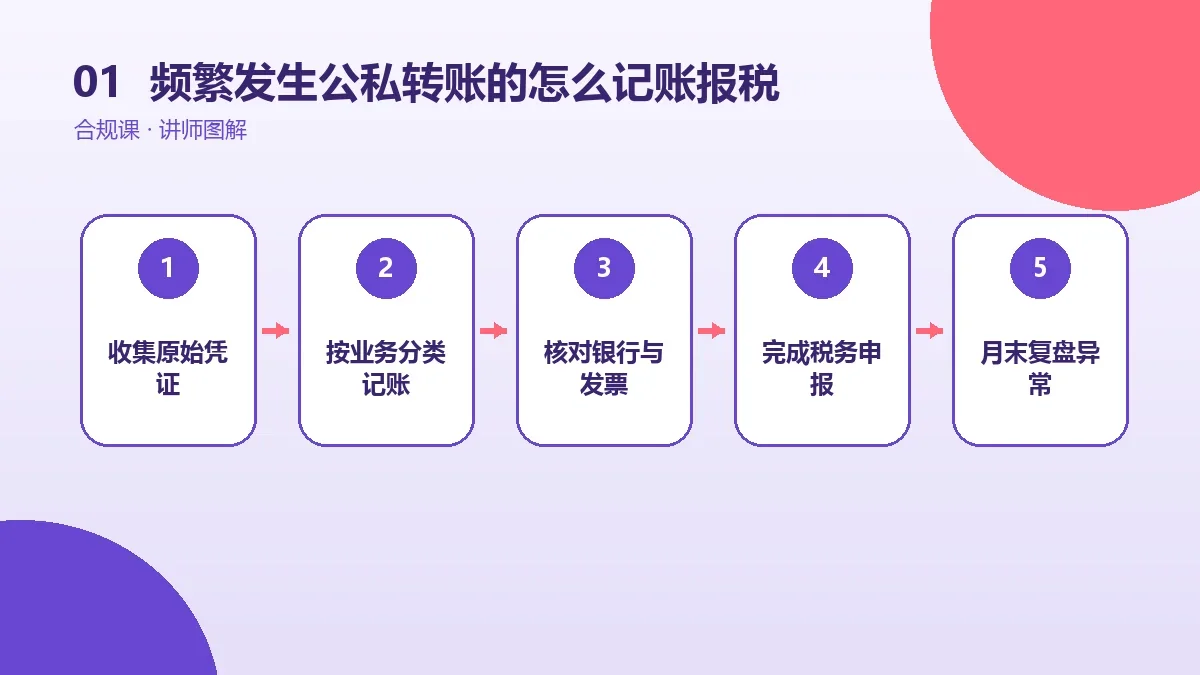
## 二、按这五步处理
### 第1步:收集原始凭证
先确认这一步要解决的具体义务和适用期间,避免用旧规则或他人情况直接套用。
### 第2步:按业务分类记账
把合同、订单、交付、发票和银行流水放在一起核对,数据不一致时先找原因。
### 第3步:核对银行与发票
所有处理都应有真实业务与可追溯凭证支持,不能为了结果倒造材料。
### 第4步:完成税务申报
按电子税务局、登记机关或专业人员基于本公司资料给出的口径执行。
### 第5步:月末复盘异常
保存申报回执、计算过程和调整说明,下一期先复核上期遗留问题。
## 三、跟着讲师做一次演练
选取本月最大的一笔收入,从合同开始沿着交付记录、发票、银行到账、会计凭证一直追到申报表。任何一处对不上,都应在下一次申报前查明并修正。
## 四、三个常见误区
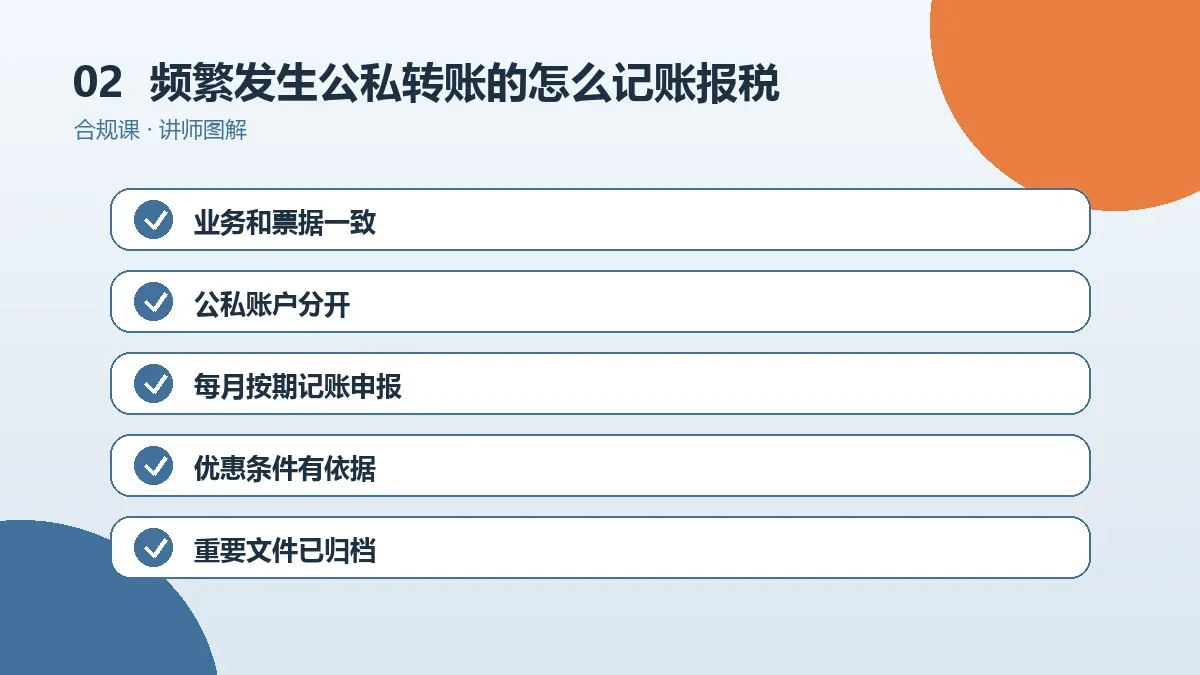
## 五、完成前自查
## 六、什么时候可以进入下一步
只有在三件事同时成立时,才适合扩大投入:第一,已经用真实客户或真实材料跑过一次;第二,关键数字、合同和责任边界能够解释清楚;第三,即使结果不理想,也有停止、修正或退出的办法。若其中任何一项仍靠猜测,就先做小范围验证,不要因为已经花了时间或钱而继续放大风险。
把本次操作的日期、依据、执行结果和遗留问题记下来。下一次先看这份记录,再决定是复用原流程还是调整。这样积累出来的不是零散经验,而是一套能持续改进的一人公司方法。
## 讲师小结
回到题目“频繁发生公私转账的OPC一人公司怎么记账报税”,不要追求一次把所有事情做满。先完成最小验证,再把合同、资金、交付和记录逐步规范。能被检查、能被重复、出现问题能停止,才是一人公司真正可持续的做法。
## 官方核验入口
具体登记、税款、补贴或争议处理,应以办理时所在地机关的现行口径和你的真实材料为准。